Rekonstruksi Fundamental Keuangan FKTP: Navigasi Mutu dan Efisiensi Berbasis Activity-Based Costing
Fasilitas Kesehatan Tingkat Pertama (FKTP), yang meliputi Puskesmas, klinik pratama, hingga praktik mandiri, seringkali dipandang sebelah mata dalam peta makroekonomi kesehatan nasional. Selama puluhan tahun, institusi-institusi ini terjebak dalam paradigma administratif konvensional: anggaran datang, anggaran dihabiskan untuk pengadaan rutin, laporan pertanggungjawaban disusun, dan siklus berulang tanpa pernah ada evaluasi mendalam mengenai real unit cost (biaya satuan riil) dari setiap layanan yang diberikan kepada masyarakat.
Di tengah gelombang Transformasi Layanan Primer yang digelorakan oleh Kementerian Kesehatan Republik Indonesia, di mana fokus digeser secara radikal dari kuratif menuju promotif dan preventif melalui Integrasi Layanan Primer (ILP), pendekatan lama ini bukan lagi sekadar tidak efektif, melainkan sebuah bentuk malpraktik manajerial.
Berdasarkan data dan riset kebijakan kesehatan, sistem pembiayaan kesehatan nasional menghadapi tekanan masif. Pembiayaan penyakit katastropik (seperti jantung, kanker, gagal ginjal) secara konsisten menyerap lebih dari 20% total pembiayaan Jaminan Kesehatan Nasional (JKN) setiap tahunnya. Tanpa penguatan fondasi finansial di tingkat hulu pada FKTP sebagai gatekeeper utama, sistem rujukan nasional akan terus mengalami kebocoran struktural. Artikel ini akan mengupas secara mendalam bagaimana penerapan metode Activity-Based Costing (ABC) dan manajemen risiko pembiayaan menjadi harga mati bagi kelangsungan finansial dan peningkatan value of care di FKTP.
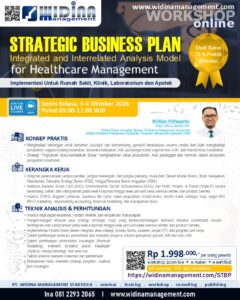
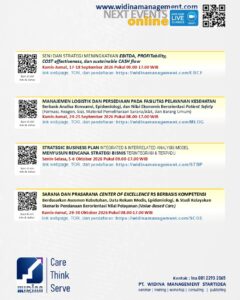
- Strategic Business Plan, 5-6 Oktober 2026

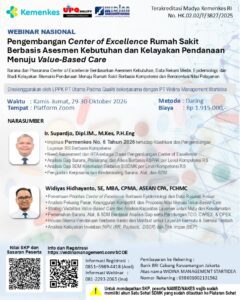
- Pengembangan Sarana-Prasarana CENTER OF EXCELLENCE RS Berbasis Kompetensi (Permenkes 6 tahun 2026), 29-30 Oktober 2026
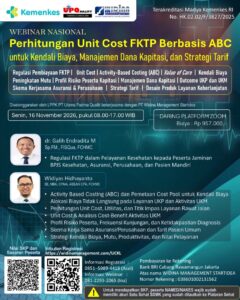
- Perhitungan Unit Cost FKTP Berbasis ABC untuk Kendali Biaya, Manajemen Dana Kapitasi, dan Strategi Tarif, 16 November 2026
Anatomi Beban Keuangan dan Distorsi Biaya Tradisional di FKTP
Selama ini, perhitungan biaya di sebagian besar Puskesmas dan klinik swasta menggunakan metode konvensional: total biaya operasional dibagi dengan jumlah kunjungan atau total produk layanan secara pukul rata. Pendekatan ini melahirkan distorsi masif karena menyamakan beban sumber daya antara aktivitas masal dan sederhana (seperti penyuluhan kesehatan) dengan layanan kompleks (seperti penanganan kedaruratan medis atau prosedur bedah minor). Kegagalan memetakan biaya secara presisi dapat menyebabkan fenomena cross-subsidization yang buta arah. Layanan yang sebenarnya menyerap biaya overhead tinggi seringkali dihargai terlalu rendah, sementara layanan sederhana menanggung beban biaya tidak langsung yang berlebihan.
Kondisi ini diperparah oleh karakteristik unik segmen pembayar di FKTP. Berdasarkan data operasional JKN, sistem kapitasi yang dikelola oleh BPJS Kesehatan menuntut FKTP untuk memutar otak secara kreatif. Dana kapitasi yang diterima berdasarkan jumlah peserta terdaftar (pmpm – per member per month) harus dikelola di tengah variasi profil risiko peserta yang sangat dinamis. FKTP di perkotaan dengan populasi industri mungkin menghadapi profil risiko usia produktif yang berbeda drastis dibanding FKTP di daerah pedesaan dengan rasio lansia yang tinggi.
“Tanpa instrumen pengukuran biaya berbasis aktivitas, kapitasi seringkali berubah menjadi ‘jebakan finansial’ tatkala FKTP kecolongan oleh tingginya klaim tersembunyi (unfunded care) dari populasi berisiko tinggi yang tidak terpetakan dalam manajemen risiko klinis.”
Activity-Based Costing (ABC) sebagai Kompas Finansial FKTP
Untuk keluar dari jebakan inefisiensi, FKTP sangat disarankan mengadopsi metodologi Activity-Based Costing (ABC). Berbeda dengan sistem akuntansi konvensional yang membebankan biaya overhead secara serampangan, ABC menelusuri biaya berdasarkan aktivitas yang dikonsumsi oleh setiap layanan. Dalam kerangka ABC, sumber daya (seperti tenaga medis, obat-obatan, bahan medis habis pakai, penyusutan alat kesehatan, hingga utilitas gedung) dikonsumsi oleh aktivitas (misalnya: pendaftaran pasien, anamnesis, pemeriksaan laboratorium sederhana, tindakan sterilisasi, hingga edukasi posyandu), dan aktivitas-aktivitas inilah yang kemudian membebani objek biaya (jenis layanan atau pasien).
Langkah Implementasi ABC di FKTP dimulai dari mengidentifikasi dan pemetaan aktivitas operasional, menentuan cost pool (gugus biaya), menentukan pemicu biaya, sampai dengan menghitung unit cost riil. Identifikasi dan pemetaan aktivitas operasional dilakukan dengan mendata seluruh kegiatan harian di Puskesmas/klinik, mulai dari pelayanan perorangan (UKP) hingga upaya kesehatan masyarakat (UKM). Selanjutnya dilakukan penentuan cost pool (gugus biaya) dengan mengelompokkan biaya overhead ke dalam gugusan biaya berdasarkan fungsi dalam organisasi dan aktivitas utama yang sama atau saling terkait. Setiap gugus biaya (cost pool) dikaji lebih dalam untuk menemukan pemicu biaya (cost driver) dari aktivitas utama sebagai ukuran konsumsi nyata, bagaimana gugusan-gugusan atas biaya overhead menunjang dan terkait dengan aktivitas pelayanan (UKP dan UKM). selanjutnya berdasarkan pemicu biaya tersebut biaya overhead dialirkan aktivitas pelayanan sehingga seluruh biaya terakumulasi pada gugusan biaya aktivitas-aktivitas pelayanan, baik alokasi biaya tidak langsung dari biaya overhead maupun biaya biaya langsung yang terjadi di masing-masing gugus aktivitas pelayanan sendiri. Terakhir, dilakukan perhitungan biaya satuan (unit cost) secara presisi untuk setiap tindakan medis maupun program preventif berdasarkan pemicu biaya masing-masing produk layanan dan kapasitas setiap gugus aktivitas pelayanan dalam menghasilkan produk layanan.
Studi empiris dalam manajemen keuangan kesehatan menunjukkan bahwa penerapan ABC mampu membongkar inefisiensi tersembunyi hingga 15-30% di unit-unit pelayanan penunjang, memberikan ruang manajemen biaya bagi FKTP untuk mengalokasikan hasil efisiensi tersebut ke dalam program peningkatan mutu klinis atau menunjang pengembangan fasilitas, kapasitas, dan kompetensi layanan secara berkelanjutan.
- AGENDA KEGIATAN SEPTEMBER – OKTOBER 2026
- NEXT EVENTS…
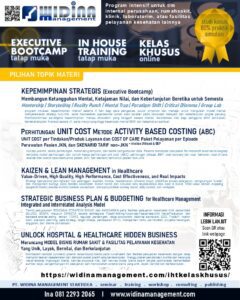
- EXECUTIVE BOOTCAMP | IN HOUSE TRAINING | KELAS KHUSUS
UKP dan UKM dalam Perspektif Cost-Benefit Analysis
Keunikan fundamental yang membedakan FKTP dari fasilitas kesehatan rujukan tingkat lanjut (FKRTL/Rumah Sakit) adalah mandat ganda yang diembannya: menyelenggarakan Upaya Kesehatan Perorangan (UKP) yang bersifat kuratif-rehabilitatif, sekaligus wajib menggerakkan Upaya Kesehatan Masyarakat (UKM) yang bersifat promotif-preventif. Di era Integrasi Layanan Primer (ILP) yang berfokus pada siklus hidup (kegiatan posyandu terintegrasi dari ibu hamil hingga lansia), porsi anggaran untuk kegiatan UKM seringkali dianggap sebagai “beban biaya” daripada dipandang sebagai “investasi strategis”. Padahal, analisis biaya-manfaat (cost-benefit analysis) membuktikan sebaliknya.
| Dimensi Layanan | Karakteristik Operasional | Pendekatan Keuangan Tradisional | Pendekatan Berbasis ABC & Strategis |
| UKP (Kuratif) | Pengobatan pasien sakit, penanganan kasus akut, kunjungan perorangan. | Dianggap sebagai sumber pendapatan utama melalui kapitasi/fee-for-service. | Dievaluasi margin per tindakan untuk menghindari defisit layanan klinis. |
| UKM (Preventif) | Skrining kesehatan, imunisasi, penyuluhan posyandu, pencegahan stunting. | Sering dikorbankan atau dianggap pos pengeluaran pasif (cost center semata). | Dipandang sebagai investasi jangka panjang untuk menekan angka rujukan katastropik. |
Ketika FKTP mengalokasikan sumber daya secara tepat untuk skrining hipertensi, diabetes, dan kanker serviks di tingkat primer, kurva kedatangan pasien dengan komplikasi parah di Rumah Sakit rujukan dapat ditekan secara signifikan. Data JKN menunjukkan bahwa pencegahan primer yang efektif mampu memangkas potensi biaya klaim katastropik yang nilainya berkali-kali lipat lebih besar di tingkat lanjut.
Diversifikasi Pendapatan dan Etika Penetapan Tarif Berbasis Ilmiah
Meskipun sebagian besar FKTP di Indonesia terkonsentrasi pada ekosistem JKN, banyak pula klinik pratama dan fasilitas kesehatan swasta yang melayani segmen asuransi komersial, managed care perusahaan, hingga pasien umum (mandiri). Dalam konteks pasar yang kompetitif ini, penentuan tarif layanan seringkali dilakukan secara spekulatif, mengikuti harga pasar atau sekadar meniru tarif kompetitor terdekat tanpa landasan struktur biaya yang akurat. Hal ini sangat berbahaya: jika tarif terlalu rendah, mutu layanan dan keselamatan pasien (patient safety) dikorbankan demi menutup operasional; jika terlalu tinggi, FKTP akan kehilangan daya saing.
Struktur unit cost yang dibangun melalui metodologi ABC memberikan fondasi ilmiah yang kokoh (scientific pricing). Manajemen FKTP dapat menetapkan marjin positif yang rasional namun tetap berkeadilan sosial, memastikan bahwa subsidi silang antara pasien korporasi dan skema penjaminan sosial berjalan secara transparan dan akuntabel.
- Strategic Business Plan, 5-6 Oktober 2026
- Pengembangan Sarana-Prasarana CENTER OF EXCELLENCE RS Berbasis Kompetensi (Permenkes 6 tahun 2026), 29-30 Oktober 2026
- Perhitungan Unit Cost FKTP Berbasis ABC untuk Kendali Biaya, Manajemen Dana Kapitasi, dan Strategi Tarif, 16 November 2026
Tantangan Struktural dan Rekomendasi Kebijakan Menuju Kemandirian Finansial FKTP
Transformasi finansial FKTP tidak akan berjalan mulus tanpa adanya perombakan pada level ekosistem makro. Berdasarkan evaluasi kebijakan kesehatan nasional, terdapat beberapa hambatan krusial yang harus segera diurai, antara lain:
- Keterbatasan Kapasitas Manajerial, dimana sebagian besar kepala Puskesmas atau pengelola klinik diangkat berdasarkan latar belakang klinis (dokter/perkesmas), bukan kompetensi manajerial, dan sebagain besar tidak dibekali dengan kapasitas dalam bidang keuangan. Pelatihan tata kelola keuangan modern dan literasi ekonomi kesehatan masih minim
- Fragmentasi Sistem Informasi: Integrasi data antara aplikasi pelaporan internal, sistem informasi manajemen Puskesmas, dan platform digital BPJS Kesehatan (seperti P-Care) seringkali belum sepenuhnya sinkron dengan modul akuntansi biaya riil.
- Kaku dan Birokratisnya Anggaran Pemerintah: Bagi Puskesmas berstatus BLUD (Badan Layanan Umum Daerah), fleksibilitas keuangan mulai terbuka, namun birokrasi pengadaan dan fleksibilitas pergeseran anggaran program preventif kerap terkendala regulasi daerah yang lamban beradaptasi.
Rekomendasi Strategis:
- Akselerasi Digitalisasi Akuntansi Kesehatan: Mengembangkan modul Activity-Based Costing otomatis yang terintegrasi langsung dengan sistem rekam medis elektronik (RME) sehingga setiap tindakan medis langsung mengonversi beban biaya riil secara real-time.
- Reformasi Insentif Berbasis Mutu dan Aktivitas Preventif: Mendorong pembayar utama (seperti BPJS Kesehatan dan Dinas Kesehatan) untuk menyempurnakan skema kapitasi berbasis kinerja (achievement-based capitation), di mana insentif finansial diberikan secara proporsional kepada FKTP yang sukses menekan angka rujukan melalui keaktifan program promotif-preventif.
- Peningkatan Kompetensi Kepemimpinan Keuangan: Mewajibkan sertifikasi atau pelatihan manajemen keuangan strategis bagi seluruh pimpinan FKTP, mengubah paradigma mereka dari sekadar “pemberi layanan medis” menjadi “manajer bisnis kesehatan publik yang akuntabel”.
- AGENDA KEGIATAN SEPTEMBER – OKTOBER 2026
- NEXT EVENTS…
- EXECUTIVE BOOTCAMP | IN HOUSE TRAINING | KELAS KHUSUS
Kesimpulan: Membangun Ketahanan Kesehatan dari Hulu
Masa depan sistem kesehatan Indonesia tidak ditentukan oleh seberapa megah dan canggih rumah sakit tipe A di ibu kota, melainkan oleh seberapa tangguh, mandiri, dan efisien Fasilitas Kesehatan Tingkat Pertama (FKTP) dapat memberikan pelayanan yang bermutu, sekaligus mampu mengelola setiap rupiah dan setiap tetes sumber daya yang dimilikinya.
Penggunaan metode Activity-Based Costing bukan sekadar instrumen akuntansi teknis, melainkan sebuah pernyataan filosofis bahwa pelayanan kesehatan yang bermutu tinggi harus berdiri di atas fondasi efisiensi yang rasional, transparan, dan adil. Dengan memetakan biaya secara presisi, mengoptimalkan sinergi UKP dan UKM, serta mengelola risiko kapitasi secara ilmiah, FKTP akan bertransformasi dari sekadar pos pelayanan pasif menjadi benteng pertahanan ekonomi dan klinis yang kokoh bagi kedaulatan kesehatan bangsa.
Widiyas Hidhayanto
widiyas_hid@yahoo.com
Principal Consultant WIDINA management
Strategy, Costing, Finance, Accounting, Operation, Kaizen-Lean, Marketing, Information System
NEXT EVENT
- Strategic Business Plan, 5-6 Oktober 2026
- Pengembangan Sarana-Prasarana CENTER OF EXCELLENCE RS Berbasis Kompetensi (Permenkes 6 tahun 2026), 29-30 Oktober 2026
- Perhitungan Unit Cost FKTP Berbasis ABC untuk Kendali Biaya, Manajemen Dana Kapitasi, dan Strategi Tarif, 16 November 2026
- AGENDA KEGIATAN SEPTEMBER – OKTOBER 2026
- NEXT EVENTS…
- EXECUTIVE BOOTCAMP | IN HOUSE TRAINING | KELAS KHUSUS